


Rio Tinto elevó su producción de litio en el tercer trimestre de 2026 y avanzó en la construcción de Rincon y en la puesta en marcha de la expansión Fénix 1B en Argentina, pero anticipó que las malas condiciones climáticas y los retrasos logísticos afectarán su desempeño anual.
La compañía prevé ubicarse en el extremo inferior de su rango de producción global, estimado entre 61.000 y 64.000 toneladas de carbonato de litio equivalente (LCE) para 2026, debido a mantenimientos en sus activos y a demoras en la puesta en marcha de Sal de Vida, vinculadas a la disponibilidad de equipos.
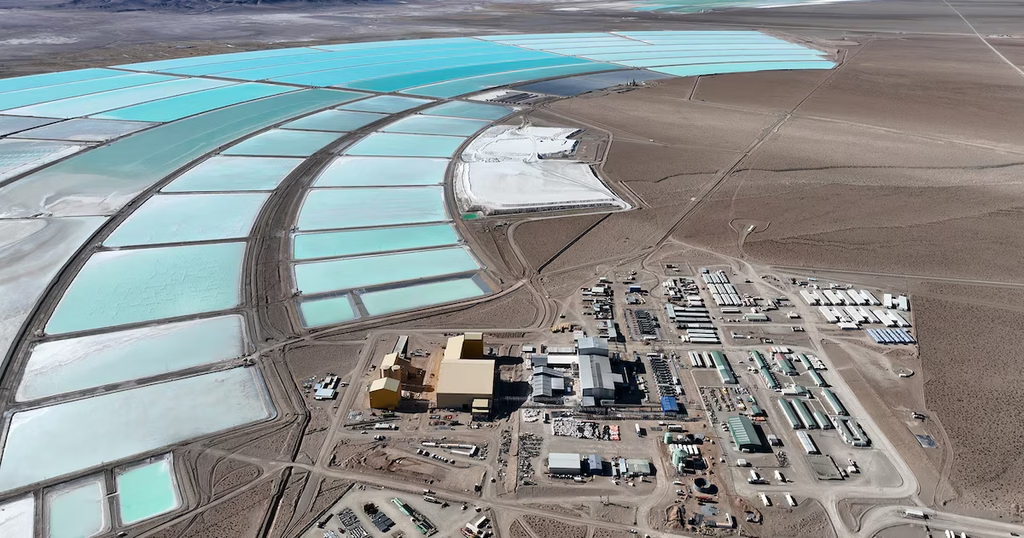
Sal de Vida, instalada con una capacidad inicial de 15.000 t/a de LCE, logró su primera producción en el segundo trimestre del año. En Salar de Olaroz, donde Rio Tinto participa con el 66,5%, la producción se vio afectada por el mantenimiento anual programado y por una menor concentración de litio en las pozas de evaporación, consecuencia de las condiciones meteorológicas adversas asociadas al fenómeno El Niño.
En Fénix, la expansión 1B agrega 10.000 t/a de LCE y asegura 40 años de vida útil. Aunque avanza favorablemente, el mantenimiento anual en las líneas 0 y 1A impactó la producción del trimestre.
.
Fénix utiliza principalmente tecnología de extracción directa de litio (DLE). En Rincon, un proyecto de US$2.500 millones, continúan las obras de infraestructura, movimientos de tierra y la ampliación del campamento. La producción está prevista para 2028, seguida de un periodo de tres años hasta alcanzar la plena capacidad de 60.000 t/a de LCE grado batería, también con tecnología DLE de adsorción selectiva.
Rio Tinto proyecta dos polos de litio en Argentina. El primero en Catamarca, donde se ubican Fénix y Sal de Vida en el Salar del Hombre Muerto, que alberga 19 millones de toneladas de recursos LCE. El segundo entre Salta y Jujuy, con Rincon, Olaroz y Cauchari, en torno a los salares que concentran 37 millones de toneladas de recursos LCE.
En Chile, la compañía prevé completar entre fines de 2026 y principios de 2027 la formalización de sus acuerdos vinculantes con empresas estatales. Con Codelco, desarrollará el proyecto Salar de Maricunga mediante una empresa conjunta en la que tendrá el 49,9%.
Con Enami, impulsará Salares Altoandinos, con una participación del 51%. Ambos proyectos se ubican en la Región de Atacama y poseen alto potencial por la calidad del mineral, aunque avanzan más lento de lo esperado.
.
El marco regulatorio chileno explica parte de esa demora. A diferencia de Argentina, el litio en Chile no es concesible, por lo que solo el Estado o sus empresas pueden explotarlo, o las compañías privadas que obtengan contratos especiales del Ministerio de Minería. “La no concesibilidad del litio chileno es una barrera para la producción. Lo correcto sería permitir su concesión a privados bajo una regulación adecuada”, señaló Santiago Montt, CEO de Montt Group, quien también cuestionó que el sistema actual no proteja los intereses indígenas ni genere más trabajo o riqueza para el país.
Los resultados se dan en un contexto de mercado favorable. En el tercer trimestre de 2026, los precios del LCE promediaron US$19.000 por tonelada, respaldados por la creciente demanda de sistemas de almacenamiento de energía en baterías (BESS), según el informe más reciente de la compañía.